
Jedes Jahr erhalten Unternehmen mit einem Filialnetz zahlreiche gewerbliche Nebenkostenabrechnungen. Für viele Finanz-, Controlling- und Immobilienabteilungen bedeutet dies einen erheblichen Prüfaufwand. Dabei zeigt die Praxis immer wieder: Fehler in gewerblichen Nebenkostenabrechnungen sind keine Ausnahme, sondern die Regel.
Besonders bei Filialunternehmen, Einzelhändlern und Unternehmen mit umfangreichen Immobilienportfolios können schon kleine Abweichungen zu erheblichen Mehrkosten führen. Wer Nebenkostenabrechnungen nicht sorgfältig prüft, riskiert unnötige Ausgaben und verpasst mögliche Rückforderungen.
Inhaltsverzeichnis
- Warum Fehler in Nebenkostenabrechnungen regelmäßig auftreten
- Die 10 häufigsten Fehler in gewerblichen Nebenkostenabrechnungen
- Falsche Umlageschlüssel
- Nicht vereinbarte Kostenarten
- Fehler bei Leerständen
- Doppelte Belastungen
- Fristverletzungen
- Fehlende Vertragsgrundlage
- Fehlerhafte Flächenangaben
- Unklare oder fehlerhafte Kostenzuordnungen
- Menschliche Prüfungsfehler
- Fehlendes Wissen zur Umlagefähigkeit
- Wie Unternehmen diese Fehler systematisch erkennen können
- Wie NK-Audit bei der Prüfung unterstützt
Warum Fehler in Nebenkostenabrechnungen regelmäßig auftreten
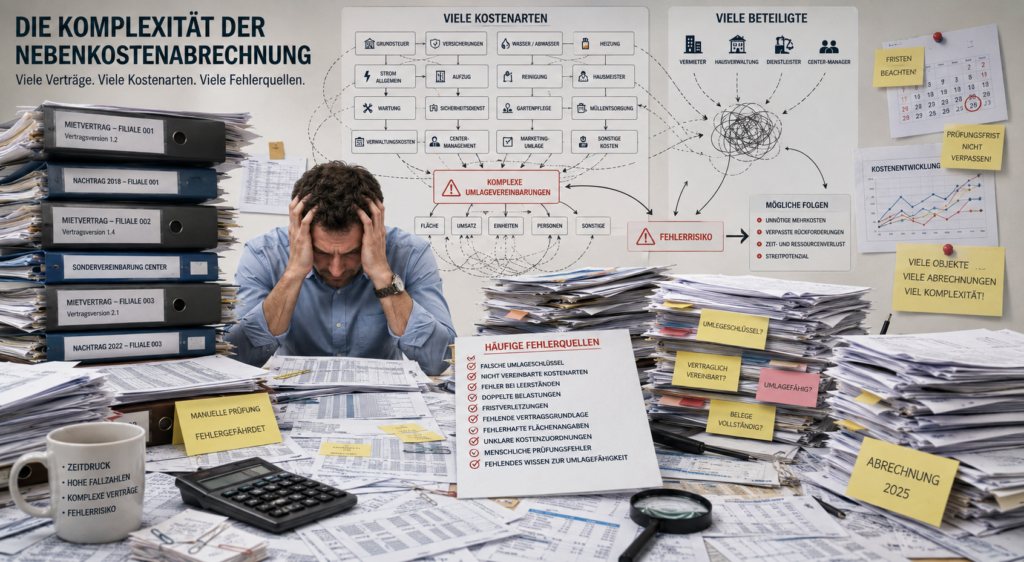
Gewerbliche Mietverträge sind häufig über Jahre gewachsen und enthalten individuelle Regelungen, Nachträge und Sondervereinbarungen. Gleichzeitig werden Nebenkostenabrechnungen von unterschiedlichen Vermietern, Hausverwaltungen oder Center-Managern erstellt.
Dadurch entstehen zahlreiche Fehlerquellen:
- Unterschiedliche Vertragsversionen
- Komplexe Umlagevereinbarungen
- Individuelle Kostenarten
- Manuelle Bearbeitungsschritte
- Fehlende Standardisierung
- Zeitdruck bei der Prüfung
Je größer das Immobilienportfolio, desto schwieriger wird eine konsistente und vollständige Prüfung aller Abrechnungen.
Die 10 häufigsten Fehler in gewerblichen Nebenkostenabrechnungen
Falsche Umlageschlüssel
Der Umlageschlüssel ist die Grundlage jeder Nebenkostenabrechnung. Er legt fest, wie die Gesamtkosten einer Immobilie auf die einzelnen Mieter verteilt werden. Bereits geringe Abweichungen bei den zugrunde liegenden Daten können dazu führen, dass Mieter über Jahre hinweg zu hohe Kosten tragen.
Typische Fehler sind:
- Verwendung veralteter Flächenangaben
- Falsche Nutzflächenberechnung
- Fehlerhafte Verteilerschlüssel
- Nicht dokumentierte Änderungen
Besonders problematisch ist, dass solche Fehler oft nur schwer erkennbar sind. Die Berechnungen wirken auf den ersten Blick nachvollziehbar und werden deshalb häufig ungeprüft übernommen. Erst bei einem detaillierten Vergleich mit dem Mietvertrag oder historischen Abrechnungen werden Unstimmigkeiten sichtbar.
Nicht vereinbarte Kostenarten
Im gewerblichen Mietrecht können zahlreiche Betriebskosten auf den Mieter umgelegt werden. Voraussetzung dafür ist jedoch, dass die jeweilige Kostenart eindeutig und wirksam im Mietvertrag vereinbart wurde. Fehlt eine entsprechende Regelung, kann die Umlage grundsätzlich angreifbar sein.
Dennoch finden sich regelmäßig Positionen wie:
- Verwaltungskosten
- Center-Management-Gebühren
- Marketingumlagen
- Sicherheitsdienstleistungen
- Instandhaltungsnahe Leistungen
Gerade bei langjährigen Mietverhältnissen oder mehrfach geänderten Verträgen geht häufig der Überblick darüber verloren, welche Kosten tatsächlich umlagefähig sind. Eine sorgfältige Prüfung der Vertragsgrundlage ist daher unverzichtbar, um unberechtigte Belastungen zu identifizieren.
Fehler bei Leerständen
Leerstehende Flächen gehören zu den häufigsten Streitpunkten in gewerblichen Nebenkostenabrechnungen. Insbesondere bei Einkaufszentren, Bürogebäuden oder Logistikimmobilien können Leerstände erhebliche Auswirkungen auf die Kostenverteilung haben.
Häufige Fehler:
- Leerstandsflächen werden auf die verbleibenden Mieter umgelegt
- Vermieteranteile werden nicht korrekt berücksichtigt
- Flächenangaben sind nicht aktuell
Werden Leerstände fehlerhaft behandelt, zahlen Mieter unter Umständen einen höheren Kostenanteil als vertraglich vorgesehen. Da die dahinterliegenden Berechnungen oft komplex sind, bleiben entsprechende Fehler ohne gezielte Prüfung häufig unentdeckt.
Doppelte Belastungen
Je umfangreicher eine Nebenkostenabrechnung ausfällt, desto größer wird das Risiko von Doppelberechnungen. Besonders bei zahlreichen Dienstleistern, Sammelrechnungen oder komplexen Kostenstrukturen können einzelne Positionen mehrfach berücksichtigt werden.
Beispiele:
- Kosten erscheinen in mehreren Kostenarten
- Dienstleisterleistungen werden doppelt erfasst
- Umlagen werden zusätzlich als Einzelposition berechnet
Die Auswirkungen solcher Fehler können erheblich sein, da sie sich oftmals über mehrere Kostenarten verteilen und dadurch nicht sofort auffallen. Eine systematische Prüfung aller Positionen und Querverweise ist daher entscheidend.
Fristverletzungen
Neben den inhaltlichen Aspekten spielen auch Fristen bei der Nebenkostenprüfung eine wichtige Rolle. Selbst berechtigte Einwendungen können ihre Wirkung verlieren, wenn Fristen versäumt werden oder relevante Unterlagen zu spät vorliegen.
Probleme entstehen beispielsweise durch:
- verspätete Zustellung der Abrechnung
- versäumte Prüfungsfristen
- nicht rechtzeitig erhobene Einwendungen
Unternehmen sollten deshalb sicherstellen, dass eingehende Abrechnungen zeitnah geprüft und dokumentiert werden. Nur so können mögliche Ansprüche gegenüber Vermietern rechtzeitig geltend gemacht werden.
Fehlende Vertragsgrundlage
Eine der häufigsten Ursachen für fehlerhafte Nebenkostenabrechnungen ist die fehlende Verknüpfung zwischen Mietvertrag und Abrechnung. Viele Kostenpositionen können nur dann korrekt bewertet werden, wenn die zugrunde liegende Vertragsregelung bekannt ist.
Gründe hierfür:
- Verträge liegen nicht zentral vor
- Nachträge wurden nicht berücksichtigt
- Vertragsversionen unterscheiden sich
Gerade bei größeren Immobilienportfolios mit zahlreichen Standorten ist die Verwaltung der Vertragsdokumente oft eine Herausforderung. Fehlt die Transparenz über die gültigen Vereinbarungen, steigt das Risiko erheblich, unzulässige Kostenpositionen zu akzeptieren.
Fehlerhafte Flächenangaben
Die Mietfläche ist in vielen Fällen die zentrale Berechnungsgrundlage für die Verteilung von Nebenkosten. Fehlerhafte Flächenangaben wirken sich daher unmittelbar auf die Höhe der umgelegten Kosten aus.
Besondere Risiken:
- Umbauten
- Flächenerweiterungen
- Teilflächenstilllegungen
- nicht aktualisierte Stammdaten
Insbesondere bei langjährigen Mietverhältnissen werden Änderungen an den Flächen nicht immer konsequent dokumentiert oder in den Abrechnungen berücksichtigt. Dadurch können sich über mehrere Jahre hinweg erhebliche Überzahlungen ergeben.
Unklare oder fehlerhafte Kostenzuordnungen
Eine transparente Nebenkostenabrechnung setzt voraus, dass jede Kostenposition eindeutig einer Kostenart zugeordnet werden kann. In der Praxis ist dies jedoch häufig nicht der Fall.
Typische Auffälligkeiten:
- Sammelpositionen ohne Erläuterung
- pauschale Fremdleistungen
- unklare Dienstleistungsrechnungen
- fehlende Belege
Je weniger nachvollziehbar eine Abrechnung aufgebaut ist, desto schwieriger wird die Prüfung. Fehlende Transparenz erschwert nicht nur die Kontrolle der Kosten, sondern kann auch dazu führen, dass fehlerhafte oder nicht umlagefähige Positionen unbemerkt bleiben.
Menschliche Prüfungsfehler
Auch erfahrene Sachbearbeiter stoßen bei der Prüfung komplexer Nebenkostenabrechnungen an Grenzen. Der manuelle Abgleich von Mietvertrag, Nachträgen, Belegen und Abrechnungspositionen erfordert ein hohes Maß an Konzentration und Fachwissen.
Die Ursachen sind meist:
- Zeitmangel
- hohe Fallzahlen
- komplexe Vertragswerke
- Medienbrüche zwischen E-Mails, PDFs und Excel-Listen
Mit zunehmender Anzahl an Standorten und Abrechnungen steigt die Wahrscheinlichkeit, dass wichtige Auffälligkeiten übersehen werden. Besonders bei dezentral organisierten Prüfprozessen können dadurch erhebliche finanzielle Risiken entstehen.
Fehlendes Wissen zur Umlagefähigkeit
Nicht jedes Unternehmen verfügt über Spezialisten für gewerbliche Betriebskosten und Nebenkostenabrechnungen. Die Prüfung wird daher häufig von Mitarbeitern durchgeführt, deren Schwerpunkt in anderen Bereichen liegt.
Dadurch werden häufig:
- nicht umlagefähige Positionen akzeptiert,
- berechtigte Einwendungen übersehen,
- Rückforderungsmöglichkeiten nicht genutzt.
Gerade im Gewerbemietrecht existieren zahlreiche individuelle Vertragsgestaltungen und Sonderregelungen. Ohne entsprechendes Fachwissen ist es schwierig einzuschätzen, welche Kosten tatsächlich umlagefähig sind und an welchen Stellen sich eine vertiefte Prüfung lohnt. Dies kann dazu führen, dass Unternehmen Jahr für Jahr unnötige Kosten tragen.
Wie Unternehmen diese Fehler systematisch erkennen können
Eine erfolgreiche Prüfung gewerblicher Nebenkostenabrechnungen basiert auf einem strukturierten Vorgehen.
Bewährt haben sich insbesondere:
- Zentrale Ablage aller Mietverträge
- Standardisierte Prüfprozesse
- Dokumentation sämtlicher Auffälligkeiten
- Vergleich historischer Abrechnungen
- Nachvollziehbare Workflows
- Regelmäßige Qualitätskontrollen
Entscheidend ist die Verknüpfung zwischen Mietvertrag und Nebenkostenabrechnung. Nur wer die vertragliche Grundlage kennt, kann beurteilen, ob eine Kostenposition tatsächlich umlagefähig ist.
Wie NK-Audit bei der Prüfung unterstützt
Die Prüfung gewerblicher Nebenkostenabrechnungen wird mit steigender Objektanzahl schnell zu einer komplexen und ressourcenintensiven Aufgabe. Genau hier setzt NK-Audit an.
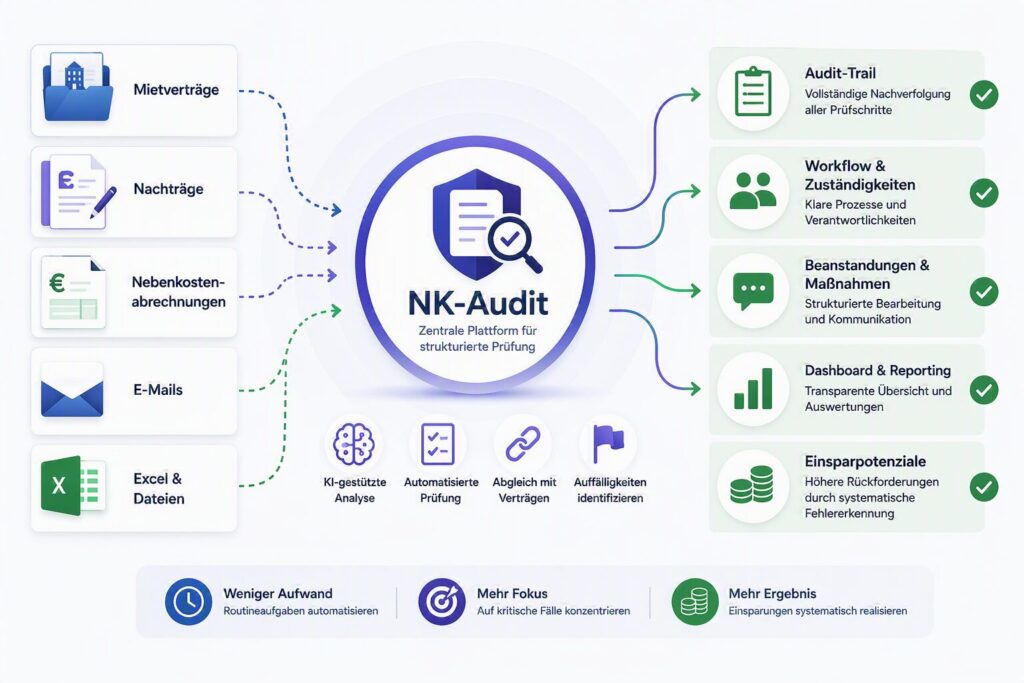
NK-Audit verbindet Vertragsmanagement, Klauselanalyse und Prüfworkflow in einer zentralen Plattform. Mietverträge werden strukturiert erfasst, relevante Umlagevereinbarungen ausgelesen und mit den Positionen der Nebenkostenabrechnung abgeglichen. Auffälligkeiten werden transparent dargestellt und können systematisch nachverfolgt werden.
Zu den Vorteilen gehören:
- Zentrale Verwaltung aller Mietverträge
- Strukturierte Erfassung von Umlagevereinbarungen
- Automatisierter Abgleich von Vertrag und Abrechnung
- Transparente Kennzeichnung kritischer Positionen
- Nachvollziehbarer Audit-Trail
- Effiziente Zusammenarbeit von Immobilien-, Finance- und Controlling-Teams
Dadurch können Unternehmen den manuellen Prüfaufwand reduzieren und gleichzeitig die Wahrscheinlichkeit erhöhen, fehlerhafte oder nicht vertragskonforme Abrechnungspositionen zu identifizieren. Laut dem ROI-Rechner von NK-Audit entsteht der wirtschaftliche Nutzen sowohl durch geringeren Prüfaufwand als auch durch die Aufdeckung potenzieller Korrektur- und Rückforderungspotenziale.
Sehen Sie NK-Audit an einer echten Abrechnung
NK-Audit ist ein Produkt der Röckl Consulting GmbH. Wir haben die Software selbst entwickelt und begleiten die Einrichtung persönlich. In 30 Minuten zeigen wir Ihnen den Ablauf an einem konkreten Beispiel.
Demo buchen →